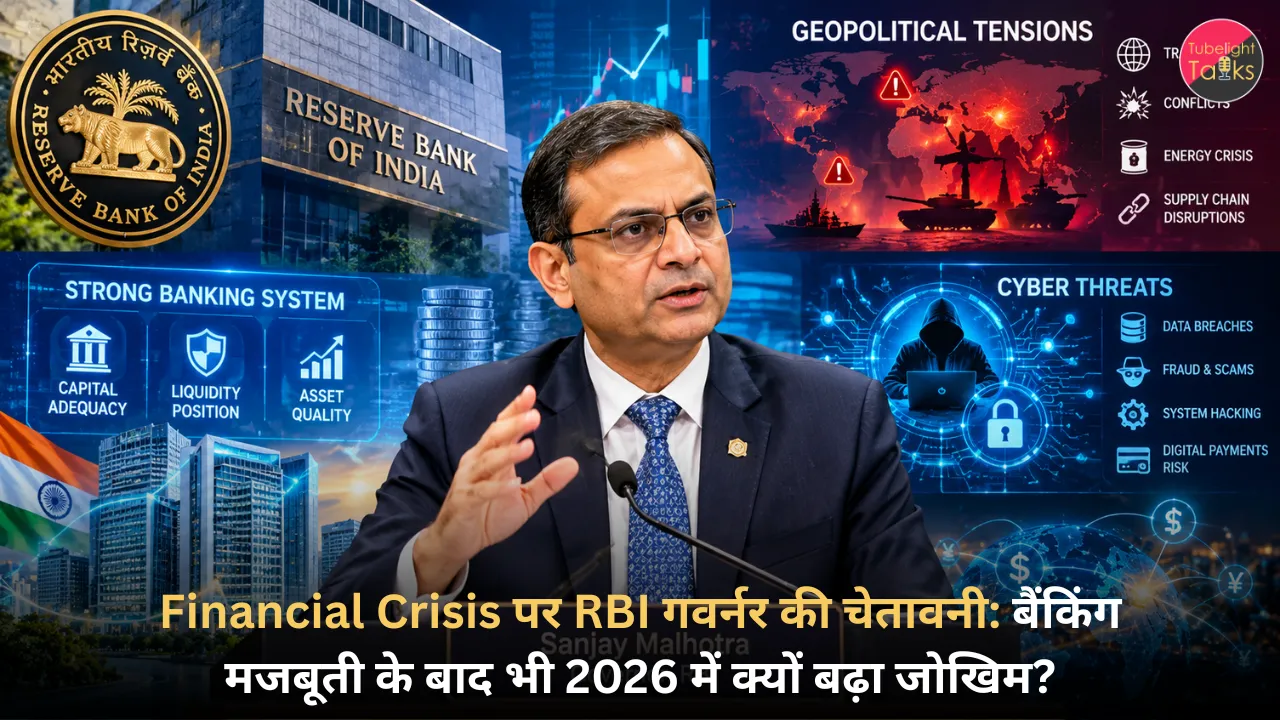
Financial Crisis पर RBI गवर्नर की चेतावनी: बैंकिंग मजबूती के बाद भी 2026 में क्यों बढ़ा जोखिम?
वैश्विक अर्थव्यवस्था में लगातार जारी उथल-पुथल के बीच संभावित Financial Crisis को लेकर भारतीय रिज़र्व बैंक (RBI) के गवर्नर संजय मल्होत्रा ने एक गंभीर चेतावनी दी है। नई दिल्ली में आयोजित प्रतिष्ठित ‘कौटिल्य इकोनॉमिक कॉन्क्लेव’ में अपने संबोधन के दौरान केंद्रीय बैंक के गवर्नर ने स्पष्ट किया कि यद्यपि भारत का बैंकिंग ढांचा वर्तमान में बेहद सुदृढ़ स्थिति में खड़ा है, तथापि यह आत्मसंतोष में बैठने का समय नहीं है। उन्होंने दो टूक शब्दों में रेखांकित किया कि आज की स्थिरता भविष्य की सुरक्षा की गारंटी नहीं हो सकती।
पश्चिम एशिया में जारी व्यापक सैन्य संघर्ष, वैश्विक आपूर्ति श्रृंखला में बार-बार पैदा होने वाले गतिरोध, शेयर बाजार में अप्रत्याशित उतार-चढ़ाव और डिजिटल बुनियादी ढांचे पर होने वाले साइबर हमले पूरी दुनिया को एक बड़े वित्तीय संकट की ओर धकेल रहे हैं। ऐसे नाजुक वैश्विक परिदृश्य में भारत के नीति निर्माताओं और वित्तीय संस्थानों को हर संभावित बाहरी झटके से निपटने के लिए पहले से तैयार रहना होगा।
Financial Crisis से पहले भारतीय बैंकिंग प्रणाली की वास्तविक स्थिति
भारतीय रिज़र्व बैंक की हालिया वित्तीय स्थिरता रिपोर्ट (Financial Stability Report) और गवर्नर के आधिकारिक बयानों के अनुसार, घरेलू बैंकिंग क्षेत्र पिछले एक दशक के सबसे मजबूत दौर से गुजर रहा है। बैंकों की गैर-निष्पादित परिसंपत्तियां (GNPA) दशकों के निचले स्तर पर पहुंच चुकी हैं, और बैंकों के पास पूंजी पर्याप्तता अनुपात (CRAR) वैधानिक सीमा से काफी ऊपर बना हुआ है।
सार्वजनिक (PSUs) और निजी दोनों क्षेत्रों के बैंकों ने कोविड महामारी और वैश्विक झटकों के बाद अपने बही-खातों को काफी हद तक दुरुस्त किया है। हालांकि, वित्तीय नियामकों का मानना है कि जब सिस्टम में लंबे समय तक सब कुछ सामान्य और स्थिर दिखता है, तो ऋणदाता और बाजार के खिलाड़ी अत्यधिक जोखिम लेने लगते हैं, जो कालांतर में नए संकट का प्राथमिक कारण बनता है।
बैंकिंग सूचकांक और वित्तीय तनाव परिदृश्य (2025-26)
| वित्तीय मीट्रिक (Financial Metric) | वर्तमान स्तर (2025-26) | संभावित जोखिम परिदृश्य (Stress Scenario) |
| सकल एनपीए (Gross NPA Ratio) | 1.8% (दशकों का ऐतिहासिक निचला स्तर) | 3.8% – 4.1% (प्रतिकूल वैश्विक मंदी की स्थिति) |
| एनुअल स्लिपेज रेशियो (Slippage Ratio) | 1.2% (नए खराब ऋणों में निरंतर गिरावट) | उच्च ब्याज दरों पर ऋण चुकाने में चूक बढ़ने की आशंका |
| NBFCs का औसत पूंजी अनुपात | ~25% (नियामकीय न्यूनतम आवश्यकता 15%) | प्राइवेट क्रेडिट और अनसिक्योर्ड लोन डिफॉल्ट का खतरा |
| बड़े कॉरपोरेट एनपीए (Large Borrowers) | 1.2% (सितंबर 2024 के 2.4% से सुधरकर) | वैश्विक व्यापार युद्ध से बहुराष्ट्रीय कंपनियों पर दबाव |
उपरोक्त अधिकृत आंकड़ों से स्पष्ट होता है कि बैंकों का आंतरिक आधार मजबूत है, किंतु यदि अंतरराष्ट्रीय स्तर पर वित्तीय तरलता सूखती है, तो इस सुदृढ़ स्थिति पर भी दबाव बन सकता है।
अगला Financial Crisis कहां से शुरू होगा? RBI द्वारा चिन्हित 5 प्रमुख खतरे
ऐतिहासिक रूप से आर्थिक विश्लेषकों का मानना रहा है कि कोई भी बड़ा मंदी का दौर हमेशा बैंकों के अनियंत्रित रियल एस्टेट लोन या खराब कॉरपोरेट कर्जों के कारण ही पैदा होता है। लेकिन RBI गवर्नर ने आगाह किया कि अगला Financial Crisis किसी पारंपरिक बैंक की शाखा से नहीं, बल्कि पूरी तरह से गैर-पारंपरिक और तकनीकी स्रोतों से भड़क सकता है।
Also Read: Supreme Court के ऐतिहासिक फैसले और भारतीय लोकतंत्र में इसकी संवैधानिक भूमिका
1. भू-राजनीतिक विखंडन और आपूर्ति श्रृंखला में रुकावट
पश्चिम एशिया में गहराता युद्ध, लाल सागर में जहाजों पर निरंतर हमले और यूरोप में भू-राजनीतिक गुटबाजी के चलते कच्चे तेल, प्राकृतिक गैस और अंतरराष्ट्रीय खाद्य पदार्थों की कीमतें अत्यधिक अस्थिर हैं। विदेशी व्यापार में बढ़ते संरक्षणवाद से विकासशील देशों के विदेशी मुद्रा भंडार और घरेलू मुद्रा की विनिमय दरों पर गहरा नकारात्मक असर पड़ रहा है।
2. साइबर हमले और तकनीकी बुनियादी ढांचे की विफलता
आज भारत का संपूर्ण आर्थिक लेन-देन यूपीआई (UPI), नेशनल इलेक्ट्रॉनिक फंड ट्रांसफर (NEFT) और रियल टाइम ग्रॉस सेटलमेंट (RTGS) जैसे आधुनिक डिजिटल नेटवर्कों पर संचालित होता है। यदि इन केंद्रीय सर्वरों या क्लाउड प्रदाताओं पर कोई बड़ा साइबर हमला होता है या तकनीकी खराबी आती है, तो संपूर्ण भुगतान ढांचा पलक झपकते ही ठप पड़ सकता है।
3. कृत्रिम बुद्धिमत्ता (AI) और एल्गोरिदम आधारित ट्रेडिंग
वित्तीय विश्लेषण और ट्रेडिंग के क्षेत्र में आर्टिफिशियल इंटेलिजेंस का प्रयोग तीव्र गति से बढ़ा है। गवर्नर ने आगाह किया कि जब सभी बड़े बैंक और हेज फंड एक जैसे एल्गोरिदम पर आधारित स्वचालित निर्णय लेंगे, तो बाजार में एक साथ भगदड़ (Panic Selling) मच सकती है, जिससे शेयर बाजार कुछ ही मिनटों में धाराशायी हो सकता है।
Also Read: Indus Water Treaty 2026 पर UN में भारत-पाकिस्तान विवाद
4. अनियंत्रित प्राइवेट क्रेडिट और एनबीएफसी का बढ़ता दायरा
बैंकों के कड़े नियमों से बचकर कॉरपोरेट्स को सीधे ऋण देने वाला ‘प्राइवेट क्रेडिट’ का बाजार वैश्विक स्तर पर बेतहाशा बढ़ चुका है। भारत में इसका आकार सीमित होने के बावजूद, गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) और फिनटेक ऋणदाताओं के माध्यम से यह प्रणाली में जोखिम के स्तर को कई गुना बढ़ा सकता है।
5. विकसित देशों का अभूतपूर्व संप्रभु ऋण
अमेरिका, ब्रिटेन और यूरोपीय संघ के देशों में सरकारी कर्ज ऐतिहासिक रिकॉर्ड स्तर पर पहुंच चुका है। बॉन्ड यील्ड में अचानक उछाल आने से वैश्विक पूंजी तेजी से उभरते बाजारों से निकलकर सुरक्षित परिसंपत्तियों की ओर भागती है, जिससे भारतीय रुपये पर मूल्यह्रास का भारी दबाव उत्पन्न होता है।
क्या अनियंत्रित क्रिप्टोकरेंसी और फिनटेक से बढ़ रहा है खतरा?
क्रिप्टोकरेंसी को लेकर भारतीय रिज़र्व बैंक ने अपना कड़ा रुख बरकरार रखा है। गवर्नर संजय मल्होत्रा ने रेखांकित किया कि यद्यपि केंद्रीय बैंक ब्लॉकचेन तकनीक और सरकारी डिजिटल परिसंपत्तियों के टोकनाइजेशन का समर्थन करता है, लेकिन प्राइवेट क्रिप्टोकरेंसी किसी भी देश की वित्तीय संप्रभुता के लिए गंभीर खतरा हैं।
इनमें अंतर्निहित मूल्य (Intrinsic Value) का सर्वथा अभाव होता है और ये पूरी तरह से सट्टेबाजी पर टिकी होती हैं। केंद्रीय निगरानी से बाहर होने के कारण यह न केवल आम निवेशकों की जमा पूंजी को जोखिम में डालती हैं, बल्कि केंद्रीय बैंकों की स्वतंत्र मौद्रिक नीति और मुद्रा आपूर्ति नियंत्रण को भी कमजोर कर देती हैं।
RBI का 5-सूत्रीय रक्षा कवच: भविष्य के झटकों से निपटने की तैयारी
संभावित Financial Crisis के दुष्प्रभावों को बेअसर करने और भारतीय वित्तीय क्षेत्र को ‘शॉक एब्जॉर्बर’ के रूप में तैयार करने के लिए रिज़र्व बैंक ने एक व्यापक 5-सूत्रीय कार्ययोजना बनाई है:
- सटीक डेटा एनालिटिक्स व जोखिम मूल्यांकन: उन्नत मशीन लर्निंग टूल्स के माध्यम से बैंकों के सूक्ष्म तनाव को प्रारंभिक चरण में ही ट्रैक करना।
- प्रणालीगत लचीलापन (Systemic Resilience): वित्तीय सुरक्षा के नियमों को केवल बड़े बैंकों तक सीमित न रखकर सभी फिनटेक, पेमेंट गेटवे और थर्ड-पार्टी वेंडर्स पर समान रूप से लागू करना।
- वित्तीय नवाचार पर सख्त निगरानी: नए लोन उत्पादों, पीयर-टू-पीयर लेंडिंग और एल्गोरिदम आधारित सेवाओं को स्पष्ट विनियामक दायरे में रखना।
- त्वरित समाधान ढांचा (Resolution Frameworks): किसी भी संकटग्रस्त संस्थान को दिवालिया होने से पहले ही सुरक्षित तरीके से पुनर्गठित करने के नियमों को कठोर बनाना।
- उपभोक्ता संरक्षण और डिजिटल साक्षरता: आम जनता को ऑनलाइन धोखाधड़ी और अपंजीकृत लोन ऐप्स से बचाने के लिए जन-जागरूकता अभियानों का विस्तार करना।
भौतिक और सांसारिक अनिश्चितताओं के बीच शाश्वत जीवन सुरक्षा (SatGyan)
प्रतिदिन समाचार पत्रों में छपने वाले आर्थिक मंदी, युद्ध और संभावित Financial Crisis के समाचार हमें यह कड़वी सच्चाई याद दिलाते हैं कि यह नश्वर संसार मूल रूप से दुखों और अनिश्चितताओं का घर है। इंसान भौतिक धन, बैंक बैलेंस और सोने-चांदी के बड़े-बड़े भंडार जोड़कर चाहे कितनी भी सुरक्षा की दीवारें खड़ी कर ले, सांसारिक जीवन में कभी भी पूर्ण शांति और निर्भयता प्राप्त नहीं हो सकती। रिज़र्व बैंक जैसे सर्वोच्च संस्थान भी स्वीकार करते हैं कि वे केवल संभावित जोखिमों की पूर्व चेतावनी दे सकते हैं, परंतु वैश्विक आपदाओं को स्थायी रूप से रोक पाना मानवीय क्षमता से परे है।
तत्वदर्शी संत रामपाल जी महाराज अपने सत्संगों में पवित्र वेदों, श्रीमद्भगवद्गीता, पवित्र कुरान, पवित्र बाइबल और श्री गुरु ग्रंथ साहिब के प्रमाणों के आधार पर समझाते हैं कि इस नश्वर लोक में भौतिक सुख-सुविधाएं केवल क्षणिक हैं। पूर्ण परमात्मा केवल कविर्देव (कबीर साहेब) हैं, जो अविनाशी सतलोक के स्वामी हैं। कबीर साहेब जी की शास्त्रानुकूल सतभक्ति ही आत्मा को काल-जाल और 84 लाख योनियों के असहनीय कष्टों से मुक्त कराती है।
जगतगुरु तत्वदर्शी संत रामपाल जी महाराज से नाम दीक्षा प्राप्त कर जो साधक मर्यादापूर्वक सतभक्ति करते हैं, Supreme God Kabir उनके बड़े से बड़े सांसारिक, मानसिक और वित्तीय संकटों को भी टाल देते हैं। मानव जीवन का मुख्य लक्ष्य केवल अस्थाई सांसारिक धन संचय करना नहीं, बल्कि पूर्ण मोक्ष प्राप्त करके अमर लोक जाना है।
Watch Relevant Discourse: Sadhna TV Satsang | Episode: 3764 | Sant Rampal Ji Maharaj Live Satsang
Click this link to order your completely free copy of the sacred book ‘Gyan Ganga’ by Sant Rampal Ji Maharaj.
Frequently Asked Questions (FAQs)
प्रश्न 1: RBI गवर्नर ने Financial Crisis को लेकर क्या महत्वपूर्ण चेतावनी दी है?
उत्तर: RBI गवर्नर संजय मल्होत्रा ने चेतावनी दी है कि बैंकिंग प्रणाली की मौजूदा मजबूती भविष्य में सुरक्षा की गारंटी नहीं है। उन्होंने स्पष्ट किया कि लंबे समय तक वित्तीय स्थिरता बने रहने से बाजार के संस्थान अति-उत्साहित होकर अत्यधिक जोखिम उठाने लगते हैं, जो आगे चलकर किसी नए Financial Crisis का आधार बनता है।
प्रश्न 2: क्या भारत में निकट भविष्य में गंभीर Financial Crisis का खतरा है?
उत्तर: यद्यपि वर्तमान में भारतीय बैंकों के बैलेंस शीट स्वच्छ हैं और Gross NPA 1.8% के ऐतिहासिक निचले स्तर पर है, लेकिन भू-राजनीतिक तनाव, विदेशी पूंजी की निकासी और साइबर हमलों जैसे बाहरी वैश्विक झटके अचानक Financial Crisis जैसी परिस्थितियां उत्पन्न कर सकते हैं।
प्रश्न 3: भविष्य में वित्तीय तंत्र के लिए 5 गैर-पारंपरिक खतरे कौन से हैं?
उत्तर: RBI द्वारा चिन्हित 5 प्रमुख गैर-पारंपरिक खतरों में शामिल हैं: (1) भू-राजनीतिक विखंडन, (2) डिजिटल नेटवर्क पर साइबर हमले, (3) एआई (AI) एल्गोरिदम से बाजार में भगदड़, (4) अनियंत्रित प्राइवेट क्रेडिट व एनबीएफसी का जोखिम, और (5) विकसित देशों का रिकॉर्ड सार्वजनिक ऋण स्तर।
प्रश्न 4: क्रिप्टोकरेंसी को लेकर भारतीय रिज़र्व बैंक का क्या आधिकारिक रुख है?
उत्तर: रिज़र्व बैंक क्रिप्टोकरेंसी को आर्थिक संप्रभुता के लिए गंभीर खतरा मानता है। गवर्नर के अनुसार, इसमें कोई अंतर्निहित मूल्य नहीं होता और यह अत्यधिक सट्टेबाजी पर आधारित है। RBI ब्लॉकचेन तकनीक और सरकारी डिजिटल मुद्रा का समर्थन करता है, परंतु अनियंत्रित प्राइवेट क्रिप्टोकरेंसी पर पूर्ण सतर्कता बरतने की सलाह देता है।
प्रश्न 5: रिज़र्व बैंक देश के वित्तीय तंत्र को बाहरी झटकों से बचाने के लिए क्या कदम उठा रहा है?
उत्तर: RBI ने 5-सूत्रीय सुरक्षा ढांचा तैयार किया है। इसके अंतर्गत उन्नत डेटा एनालिटिक्स से सूक्ष्म जोखिमों की पहचान, NBFCs और पेमेंट गेटवे पर सख्त नियमन, वित्तीय नवाचारों की निगरानी, मजबूत रेजोल्यूशन फ्रेमवर्क और डिजिटल फ्रॉड से आम जनता को सुरक्षित रखने की व्यवस्था शामिल है।
Related Stories
Discussion (0)